「空き家を解体すると固定資産税が高くなると聞いた」「危険な空き家を解体したいけれど、税金の負担が心配」。
そんな方に知っておきたいのが、新宮市の不良空家除却後の土地に対する固定資産税減免制度です。
一般的に住宅を解体すると、住宅用地特例の適用がなくなり、土地の固定資産税が高くなる場合があります。しかし、新宮市では一定の条件を満たした不良空家を除却した土地について、固定資産税を減免する制度を設けています。
この記事では、減免を受けるための条件や減免額、減免期間などをわかりやすく紹介します。
この記事でわかること
- 不良空家除却後の固定資産税減免制度とは
- 減免を受けられる条件
- 減免対象外となるケース
- 減免額
- 減免期間
- 申請方法
不良空家除却後の固定資産税減免制度とは
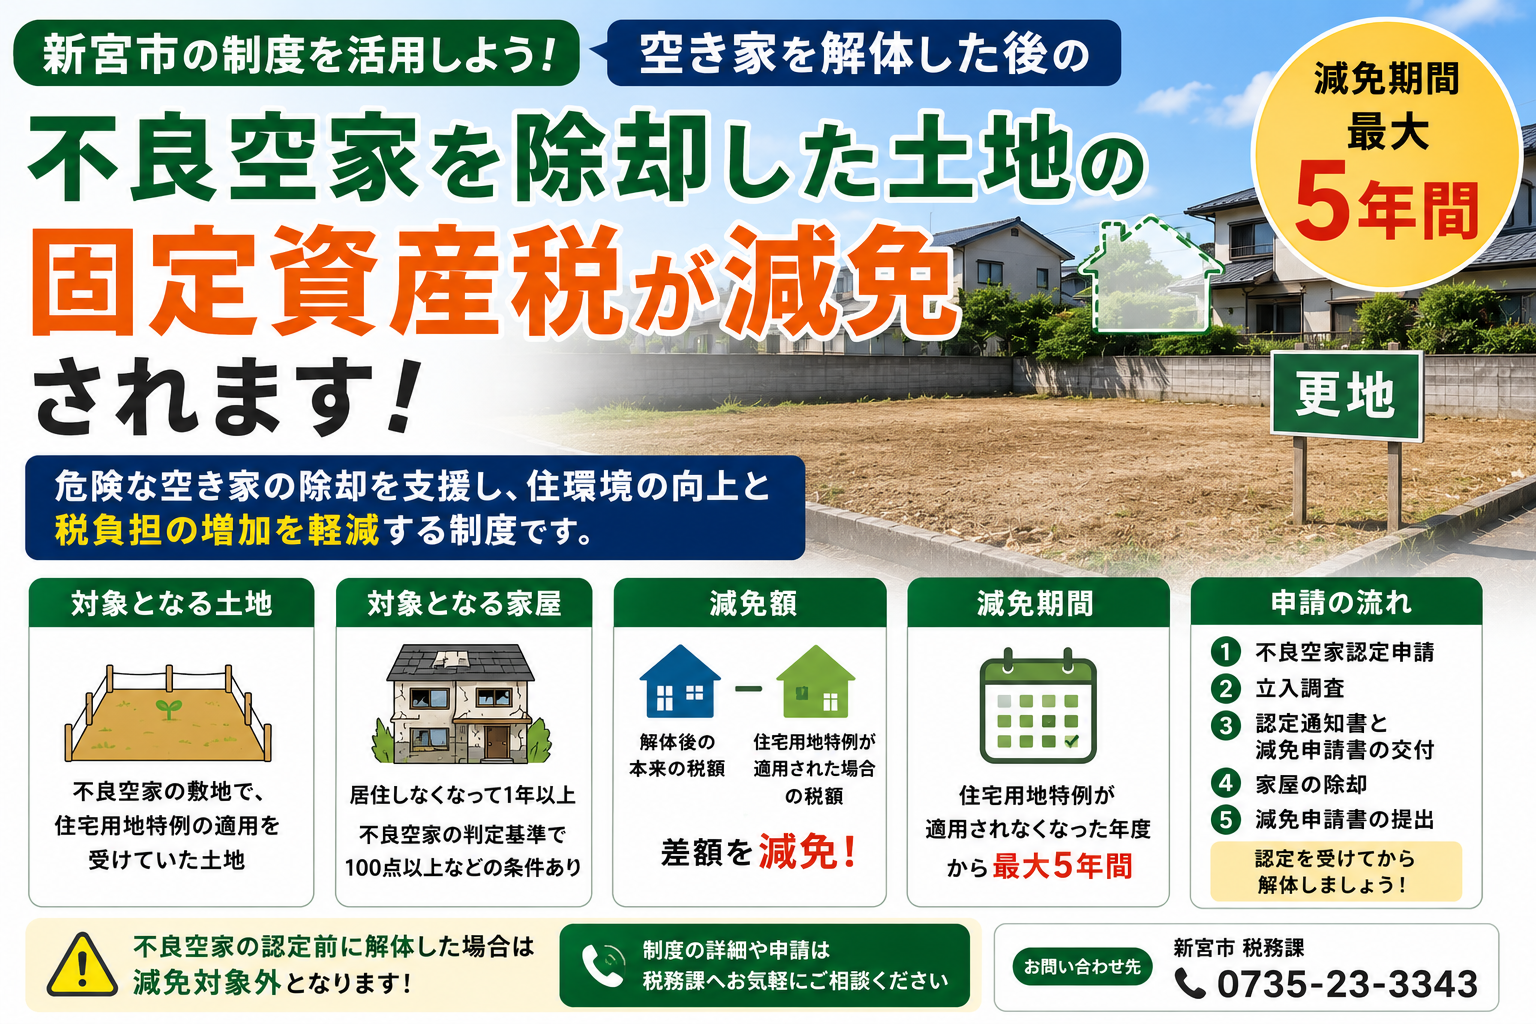
不良空家除却後の固定資産税減免制度は、危険な空き家の除却を促進し、安全で住みやすい地域づくりを進めるために設けられた制度です。
通常、住宅を解体すると住宅用地特例が適用されなくなり、土地の固定資産税が高くなることがあります。
この制度では、一定の条件を満たして不良空家を除却した場合、その税負担の増加分について固定資産税を減免することができます。
減免を受けるための条件
減免を受けるには、土地・家屋・申請者などがそれぞれ条件を満たしている必要があります。
土地の条件
対象となる土地は、次の両方に該当する必要があります。
- 不良空家の敷地であった土地
- 住宅用地特例の適用を受けていた土地
家屋の条件
対象となる空き家は、次の条件を満たす必要があります。
- 居住しなくなってから1年以上経過していること
- 住宅または住宅部分が延床面積の2分の1以上を占める建物であること
- 市が定める不良空家判定基準で100点以上となる建物であること
- 公共補償費の対象となっていないこと
- 新宮市不良空家除却補助金以外の重複補助を受けていないこと
- 特定空家等に指定されていないこと
- 令和4年4月1日以降に除却を完了していること
その他の条件
次のような場合は、それぞれ関係者全員の同意が必要です。
- 共有名義の建物である場合
- 相続人が除却する場合
- 土地所有者が家屋を除却する場合
- 所有権以外の権利が設定されている場合
申請前に必要な同意を得ておきましょう。
減免対象外となるケース
次のいずれかに該当する場合は、減免を受けることができません。
- 不良空家の認定を受ける前に家屋を解体した場合
- 市税を滞納している場合
- 申請者が法人である場合
- 虚偽の申請を行った場合
特に、不良空家の認定前に解体すると減免対象外となるため注意が必要です。
減免額
減免の対象となるのは、土地の固定資産税のうち住宅用地特例が適用されなくなったことによって増加した税額です。
つまり、「解体後の本来の固定資産税額」と「住宅用地特例が適用された場合の税額」の差額が減免されます。
減免期間
減免期間は、住宅用地特例が適用されなくなった年度から5年間です。
| 空き家を除却した時期 | 減免期間 |
|---|---|
| 令和5年9月に除却 | 令和6年度~令和10年度 |
| 令和6年3月に除却 | 令和7年度~令和11年度 |
一定期間、固定資産税の負担増加分が軽減されるため、空き家の解体後も税負担を抑えながら土地を管理できます。
申請の流れ
固定資産税の減免を受けるには、空き家を解体する前から手続きを進める必要があります。
おおまかな流れは次のとおりです。
- 不良空家認定を申請する(空き家対策室)
- 市による立入調査を受ける
- 不良空家認定通知書と減免申請書の交付を受ける(対象者のみ)
- 空き家を除却する
- 減免申請書を提出する
不良空家として認定を受ける前に解体した場合は、減免の対象外となるため注意しましょう。
利用する際の注意点
制度を利用する際は、次の点に注意しましょう。
- 空き家を解体する前に、不良空家の認定を受ける必要があります。
- 市税を滞納している場合は減免を受けられません。
- 減免の対象となるのは個人であり、法人は対象外です。
- 住宅用地特例が適用されていた土地が対象です。
- 虚偽の申請を行った場合は減免を受けられません。
また、減免期間中であっても、次のような場合はその年度で減免が終了します。
- 土地や建物の所有者が売買などにより変更された場合
- 新たに住宅を建築した場合
- 貸し駐車場など、新たな土地利用を始めた場合
土地の利用状況が変わると減免が終了するため、事前に確認しておくと安心です。
よくある質問
不良空家除却後の土地に対する固定資産税減免制度について、よく寄せられる質問をまとめました。
Q. 空き家を解体すれば自動的に減免を受けられますか?
A. いいえ。
事前に不良空家として認定を受け、所定の手続きを行う必要があります。
Q. 解体後に申請しても間に合いますか?
A. 不良空家の認定前に解体した場合は対象外です。
必ず認定を受けてから解体工事を行いましょう。
Q. 減免は何年間受けられますか?
A. 住宅用地特例が適用されなくなった年度から5年間です。
ただし、土地の所有者が変わった場合や住宅を建築した場合などは、その年度で減免が終了します。
Q. 市税を滞納している場合でも申請できますか?
A. できません。
減免を受けるためには、市税などを完納していることが条件です。
新宮市では、このほかにも住宅の新築や耐震化、空き家対策、生ごみ処理機の購入など、住まいや暮らしに関するさまざまな補助制度を実施しています。
利用できる補助金を一覧で確認したい方は、【2026年版】新宮市の住まい・暮らしの補助金まとめもぜひご覧ください。
お問い合わせ先
制度について詳しく知りたい方は、税務課へお問い合わせください。
| 項目 | 内容 |
|---|---|
| 担当課 | 税務課 |
| 住所 | 〒647-8555 和歌山県新宮市春日1番1号 |
| 電話番号 | 0735-23-3343 |
空き家の解体後も安心して土地を管理するために
不良空家除却後の土地に対する固定資産税減免制度は、危険な空き家の解体を促進するとともに、解体後の固定資産税の負担増加を軽減するための制度です。
通常、住宅を解体すると住宅用地特例が適用されなくなり、土地の固定資産税が高くなる場合がありますが、この制度を活用することで、一定の条件のもと5年間にわたり税負担の軽減を受けられます。
ただし、減免を受けるためには不良空家の認定を受けてから解体することが重要です。空き家の解体を検討している方は、事前に税務課や空き家対策室へ相談し、手続きの流れを確認してから進めるようにしましょう。
参照元:新宮市 不良空家除却後の土地に対する固定資産税の減免について
コメント